Novembre 2026 : anticipez les charges de copropriété

Achat, prêt, location : le décryptage

Votre projet immobilier, compris ligne à ligne avant de signer.

Décompte du notaire, diagnostics, prêt, état des lieux : chaque papier cache une ligne qui change la décision. Nos guides la repèrent, la chiffrent et disent quoi vérifier.

Le dossier du projet

Papier 1 sur 4, la ligne qui compte surlignée

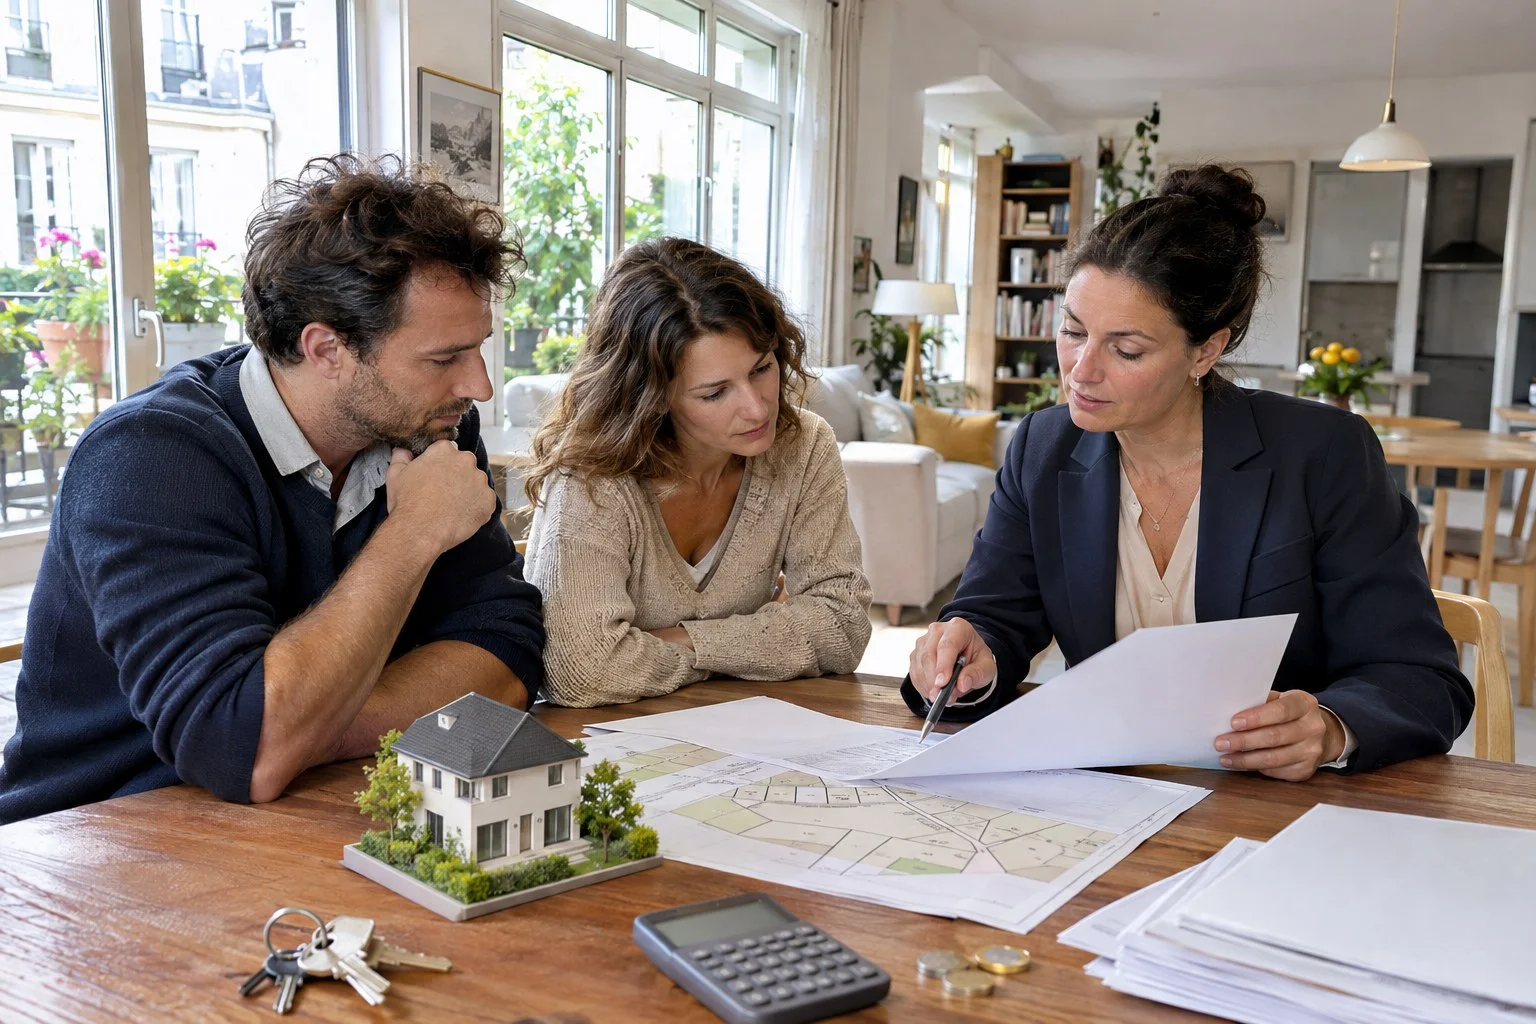
Une notaire montre du stylo une ligne du décompte à un couple d’acheteurs, autour de la table
Lecture des papiers avant la signature

Décompte des frais d’acquisition

Appartement ancien vendu 250 000 €

Taxe départementale (5 %)
12 500 €
Taxe communale (1,20 %)
3 000 €
Frais d’assiette
296 €
Émoluments du notaire TTC
2 874 €
Formalités, débours, sécurité immobilière
2 050 €
Total, soit 8,3 % du prix
20 720 €

La ligne qui compte. Le notaire ne garde que ses émoluments : 2 874 € sur 20 720 €. Les trois quarts de la facture sont des taxes.

Frais de notaire : ce qui est vraiment payé

Dossier de diagnostic technique

Durée de validité pour une vente

DPE établi depuis le 1er juillet 2021
10 ans
Plomb (CREP), plomb détecté
1 an
Électricité et gaz, installation de plus de 15 ans
3 ans
État des risques et pollutions
6 mois
Termites, zone délimitée par arrêté
6 mois

La ligne qui compte. Dès qu’il détecte du plomb, le CREP ne vaut plus qu’un an pour vendre : la date du rapport se vérifie avant le compromis.

DPE, amiante, plomb : quels diagnostics obligatoires ?

Plan de financement

Couple à 4 000 € nets par mois

Revenus nets du foyer
4 000 €
Mensualité maximale, assurance comprise (35 %)
1 400 €
Taux nominal du guide
3,3 %
Durée du crédit
25 ans
Capital empruntable, de l’ordre de
270 000 €

La ligne qui compte. Au-delà de 1 400 € par mois, assurance comprise, le dossier sort de la règle des 35 %. C’est la première ligne que la banque regarde.

Prêt immobilier : comment se faire accepter

État des lieux de sortie

Retenue possible sur le dépôt ?

Mur percé de trous non rebouchés
oui, au prorata
Joints noircis, calcaire épais
oui, si propres à l’entrée
Moquette usée aux passages après 10 ans
non, vétusté
Brûlure sur un plan de travail
oui, sur devis
Chaudière sans entretien annuel
oui, sans attestation

La ligne qui compte. Une moquette usée aux passages après dix ans relève de la vétusté : elle ne se retient pas sur le dépôt de garantie.

État des lieux : ce qui se joue à la sortie
  • 12 guides chiffrés
  • 3 rubriques
  • 4 auteurs du métier

À la une

Trois pièces, trois lignes qui changent une décision

Un bilan de bailleur, un devis, une proposition d’assurance : chaque guide part d’un vrai papier et surligne la ligne à lire.

Pièce ABudget et transmission

Bilan annuel du bailleur

T2 ancien acheté 150 000 €, loué 650 € par mois

Loyers théoriques (650 € × 12)
7 800 €
Vacance locative (1 mois)
− 650 €
Taxe foncière
− 900 €
Copropriété non récupérable
− 600 €
Assurance et provision entretien
− 550 €
Revenu net avant impôt
5 100 €
Rendement net, 5 100 / 162 000
3,1 %

Décrypté par Frédéric Rémy, le · 8 min de lecture

5,2 % → 3,1 %

Plus de deux points disparaissent entre l’annonce et le compte en banque, sans aucun imprévu.
Investir en location : rendement brut ou net ?

Pièce BAchat et vente

Devis avant mise en vente

Ce que chaque poste rapporte à la vente

Peinture murs et plafonds, teinte neutre
effet fort
Petites réparations visibles
effet fort
Sols très abîmés remplacés
effet bon
Salle de bains refaite à neuf
moyen à faible
Cuisine neuve complète, coût élevé
effet faible

Décrypté par Cyprien Wagner, le · 8 min de lecture

Peinture > cuisine

Le poste le moins cher du devis est celui qui fait le plus de visites. La cuisine neuve se récupère rarement dans le prix.

Travaux avant vente : ce qui rapporte vraiment

Pièce CBudget et transmission

Proposition d’assurance emprunteur

Prêt de 250 000 € sur 25 ans, changé après 3 ans

Contrat de groupe, 0,34 % du capital
850 € / an
Contrat individuel, 0,12 % du capital
300 € / an
Économie par an
550 €
Années restantes
22 ans
Économie sur la durée restante
≈ 12 000 €

Décrypté par Frédéric Rémy, le · 8 min de lecture

≈ 12 000 €

L’exemple du guide : un couple de 35 ans qui change de contrat au bout de trois ans, sans toucher au prêt.

Assurance emprunteur : renégocier après la signature

Par où commencer

Partez de votre projet, lisez dans l’ordre

Quatre projets, trois papiers chacun : le repère chiffré à connaître avant d’ouvrir le guide.

Acheter

  1. 1 La visite

    12 points

    à contrôler avant de faire une offre

    Visite d'un appartement : les 12 points à vérifier
  2. 2 Les diagnostics

    10 ans

    de validité pour un DPE établi depuis le 1er juillet 2021

    DPE, amiante, plomb : quels diagnostics obligatoires ?
  3. 3 L’offre

    F ou G

    un DPE qui pèse fort dans la négociation

    Négocier un prix : les arguments qui marchent

Emprunter

  1. 1 Le dossier de prêt

    35 %

    d’endettement au plus, assurance comprise

    Prêt immobilier : comment se faire accepter
  2. 2 L’assurance

    10 jours

    ouvrés pour que la banque réponde à la substitution

    Assurance emprunteur : renégocier après la signature
  3. 3 Le décompte

    8,3 %

    du prix en frais d’acquisition dans l’ancien

    Frais de notaire : ce qui est vraiment payé

Louer

  1. 1 Le bail

    3 ans

    de bail minimum en vide, 1 an en meublé

    Meublé ou nu : ce qui change dans le bail
  2. 2 L’état des lieux

    2 mois

    pour rendre le dépôt si la sortie diffère de l’entrée

    État des lieux : ce qui se joue à la sortie
  3. 3 Le dépôt

    10 %

    du loyer dû par mois de retard de restitution

    Location : ce que le bailleur peut retenir du dépôt

Investir

  1. 1 Le rendement

    3,1 %

    net quand l’annonce affiche 5,2 % brut

    Investir en location : rendement brut ou net ?
  2. 2 Les travaux

    Faible

    effet d’une cuisine neuve sur le prix de revente

    Travaux avant vente : ce qui rapporte vraiment
  3. 3 Le relevé de charges

    5 %

    du budget au minimum pour le fonds de travaux

    Charges de copropriété : décrypter son relevé

Simulateur

Votre prêt, chiffré avant la banque

Entrez vos montants : le calcul se fait sur votre appareil, rien n’est envoyé.

Votre dossier

Partir d’un profil

Mensualité, assurance comprise

1 210 €

Coût total du crédit (intérêts et assurance)

Taux d’endettement29 %

Sous le seuil de 35 % que les banques appliquent.

  • Mensualité sous 35 % des revenus29 %
  • Durée de 25 ans au plus20 ans
  • Apport conseillé, 10 % du projet20 000 €

Prêt amortissable à mensualités constantes, assurance calculée sur le capital initial, hors autres crédits, frais de dossier et de garantie.

Prêt immobilier : comment se faire accepter Assurance emprunteur : renégocier après la signature

Négocier

Les arguments qui font vraiment baisser un prix

Classés selon leur effet sur le vendeur, avec la preuve à apporter pour chacun.

  1. Travaux lourds chiffrésDevis d’artisans, rapport d’expertFort
  2. DPE classé F ou GDiagnostic du dossier, coût de rénovationFort
  3. Ventes comparables moins chèresValeurs foncières, références notarialesFort si comparables
  4. Bien en vente depuis longtempsDate de publication, baisses successivesMoyen à fort
  5. Copropriété chargée, travaux votésProcès-verbaux d’assemblée, appels de fondsMoyen
  6. Vis-à-vis, bruit, expositionConstat lors des visitesFaible à moyen
  7. Décoration datéeAucuneQuasi nul

Négocier un prix : les arguments qui marchent Visite d'un appartement : les 12 points à vérifier Toute la rubrique Achat et vente

Location

Meublé ou vide : ce que change le bail

Le comparatif du guide en durées réelles, puis le calendrier du dépôt de garantie après la sortie.

  • Durée minimale du bail

    3 ansvide
    1 anmeublé
  • Dépôt de garantie maximal

    1 moisvide
    2 moismeublé
  • Préavis du locataire

    3 moisvide
    1 moismeublé
  • Congé donné par le bailleur

    6 moisvide
    3 moismeublé

Meublé ou nu : ce qui change dans le bail

Restitution du dépôt de garantie

  1. Jour JRemise des clés et état des lieux de sortie
  2. 1 moisDépôt rendu si la sortie est conforme à l’entrée
  3. 2 moisDélai maximum si des différences sont relevées
  4. +10 %Du loyer hors charges par mois de retard commencé

Exemple chiffré, loyer de 700 € hors charges

Dépôt versé à l’entrée (1 mois, location vide)
700 €
Joints de douche noircis, sur devis
− 120 €
Provision charges de copropriété (20 % au plus)
− 140 €
Rendu sous 2 mois (différences relevées)
440 €
Rendu avec 1 mois de retard : 10 % de 700 €
+ 70 €

Location : ce que le bailleur peut retenir du dépôt Toute la rubrique Location et gestion locative

Copropriété

L’appel de charges, ligne qui dérape comprise

Un relevé type, calculé sur les clés du guide, et les cinq contrôles à faire avant de payer.

Appel de fonds, 1er trimestre 2026

Résidence de 10 000 tantièmes, budget voté de 60 000 €

  • Lot 12, appartement, 3e étage245 / 10 000
  • Provision charges générales245 / 10 000220,50 €
  • Provision ascenseur312 / 5 000140,40 €
  • Provision chauffage collectifclé chauffage105,00 €
  • Fonds de travaux (5 % du budget)245 / 10 00018,38 €
  • Régularisation de l’exercice 2025comptes approuvés+ 186,00 €
  • Paiements reçus, solde antérieurau 1er janvier0,00 €

Montant à régler avant le 15 janvier670,28 €

Charges de copropriété : décrypter son relevé

Quiz

Vrai, faux ou à nuancer ?

Cinq idées reçues sur le bail, l’impôt, le prêt, le dépôt et l’assurance. À droite, le papier qui tranche.

Idée reçue 1 sur 5

En location vide, le locataire doit toujours donner trois mois de préavis.

Répondez : la ligne du papier qui tranche se surligne à droite, et l’explication s’affiche ici.

Trois mois est la règle du bail nu, mais le préavis tombe à un mois en zone tendue et dans les autres cas prévus par la loi. Meublé ou nu : ce qui change dans le bail

Le papier qui tranche

Bail nu, clause de congé du locataire

Cas général, location vide
3 mois
Logement situé en zone tendue
1 mois
Autres cas prévus par la loi
1 mois
Location meublée
1 mois

Idée reçue 2 sur 5

Pour un bailleur, le régime réel fait toujours payer moins d’impôt que le micro-foncier.

Répondez : la ligne du papier qui tranche se surligne à droite, et l’explication s’affiche ici.

Sur le T2 du guide, le réel coûte 2 410 € contre 2 360 € au micro-foncier : quand les charges pèsent moins de 30 % des loyers, l’abattement forfaitaire gagne. Investir en location : rendement brut ou net ?

Le papier qui tranche

Déclaration des loyers, tranche à 30 %

Loyers encaissés
7 150 €
Micro-foncier, après abattement de 30 %
5 005 € imposables
Micro-foncier, impôt et prélèvements
≈ 2 360 €
Régime réel, impôt et prélèvements
≈ 2 410 €

Idée reçue 3 sur 5

La banque finance en général les frais de notaire avec le reste du prêt.

Répondez : la ligne du papier qui tranche se surligne à droite, et l’explication s’affiche ici.

Les banques financent rarement les frais de notaire et de garantie : un apport qui les couvre est presque toujours attendu, 10 % du projet ouvre plus de portes. Prêt immobilier : comment se faire accepter

Le papier qui tranche

Apport attendu par la banque

Frais dans l’ancien
7 à 8 % du prix
Frais dans le neuf
2 à 3 % du prix
Apport qui rassure
10 % du projet
Financement à 110 % sans contrepartie
signal d’alerte

Idée reçue 4 sur 5

Hors copropriété, le bailleur peut garder 20 % du dépôt en attendant de solder les charges.

Répondez : la ligne du papier qui tranche se surligne à droite, et l’explication s’affiche ici.

Cette retenue provisoire n’existe qu’en copropriété, jusqu’à l’approbation des comptes annuels. Ailleurs, la loi ne la prévoit pas. Location : ce que le bailleur peut retenir du dépôt

Le papier qui tranche

Dépôt de garantie, retenue provisoire

Logement en copropriété
20 % au plus
Solde après approbation des comptes
sous 1 mois
Maison ou immeuble hors copropriété
aucune retenue
Retenue sans justificatif
contestable

Idée reçue 5 sur 5

Saisie d’une demande de substitution d’assurance emprunteur, la banque a 10 jours ouvrés pour répondre.

Répondez : la ligne du papier qui tranche se surligne à droite, et l’explication s’affiche ici.

Le délai court à partir du dossier complet. Une fois l’accord donné, l’ancien contrat prend fin 10 jours après sa réception par l’ancien assureur. Assurance emprunteur : renégocier après la signature

Le papier qui tranche

Demande de substitution, étapes

Devis en précisant les critères de la banque
quelques jours
Envoi à la banque du nouveau contrat
recommandé conseillé
Décision écrite de la banque
10 jours ouvrés
Résiliation de l’ancien contrat
10 jours après l’accord

Vos réponses

  1. 1
  2. 2
  3. 3
  4. 4
  5. 5

0 bonne réponse sur 0 notée (les « à nuancer » ne comptent pas)

Les signatures

4 métiers relisent vos papiers

Chaque guide est écrit par quelqu’un qui manipule ces documents dans son travail.

Portrait de Juliette Castaing

Juliette Castaing

Agente immobilière

J’écris sur les visites, les diagnostics et ce qui se vérifie avant de signer.

3 guides signés · dernier papier :

État des lieux : ce qui se joue à la sortie
Portrait de Armelle Neveu

Armelle Neveu

Gestionnaire locative

Je m’intéresse aux baux, aux états des lieux et à la manière de gérer un logement sans conflit.

3 guides signés · dernier papier :

Charges de copropriété : décrypter son relevé
Portrait de Frédéric Rémy

Frédéric Rémy

Courtier en crédit immobilier

J’écris sur les prêts, les frais et les calculs qui rendent un projet immobilier plus clair.

3 guides signés · dernier papier :

Assurance emprunteur : renégocier après la signature
Portrait de Cyprien Wagner

Cyprien Wagner

Diagnostiqueur immobilier

Je décortique les chiffres qui engagent un investisseur : rendement, charges, revente.

3 guides signés · dernier papier :

DPE, amiante, plomb : quels diagnostics obligatoires ?

Découvrir notre équipe

Où vérifier

Les textes officiels, puis la rédaction

Nos chiffres renvoient à ces registres publics. S’il reste un doute sur un papier, écrivez-nous.

  • Légifrance

    Code civil et loi de 1989 sur les baux, article par article.

  • ANIL

    Fiches juridiques sur la location, la copropriété et l’achat.

  • Service-Public

    Démarches du logement : achat, vente, location.

  • Notaires de France

    Frais d’acquisition et étapes de la vente expliqués par la profession.

  • Impots.gouv.fr

    Revenus fonciers, location meublée, plus-values.

Une ligne vous échappe ?

Question reçue« Mon appel de charges affiche une régularisation de 186 €. Je dois vraiment la payer ? »

Réponse de la rédactionOui, si les comptes ont été approuvés en assemblée : elle constate un dépassement réel du budget. L’annexe des comptes l’explique poste par poste.

Envoyez la question ou le passage du document qui vous arrête, sans vos données personnelles. La rédaction lit chaque message et complète le guide concerné.

Contacter la rédaction
Charges de copropriété : décrypter son relevé
Location et gestion

Charges de copropriété : décrypter son relevé

Décoder un appel de charges et repérer les postes qui dérapent d'une année sur l'autre.

Lire l’article