Dernier article
Assurance emprunteur : renégocier après la signature
Expliquer la délégation d'assurance et le moment où renégocier rapporte vraiment.
Novembre 2026 : anticipez les charges de copropriétédéplacements hivernaux
Rubrique
Cette rubrique aborde le financement et le patrimoine avec des chiffres et des mécanismes, pas avec des promesses. Vous y trouvez le détail des frais de notaire, ce qui revient à l'État, aux collectivités et aux professionnels, ainsi que les critères qu'un prêteur examine pour accepter un dossier. Les articles expliquent aussi comment renégocier une assurance emprunteur après la signature et comment comparer un rendement brut et un rendement net en location.
Vous y apprenez à bâtir un plan de financement réaliste, à calculer votre capacité d'emprunt, à réduire le coût du crédit et à mesurer la rentabilité réelle d'un investissement. Chaque contenu vous aide à poser les bonnes questions à la banque, à l'assureur ou au vendeur, et à vérifier les hypothèses avant de vous engager. L'objectif est de vous faire décider avec des données contrôlables, en tenant compte des frais, de la fiscalité et du risque.
Obtenir un prêt, renégocier son assurance, mesurer un rendement brut ou net : chaque décision se prépare avec des chiffres. Les articles de cette rubrique détaillent les postes de coût et les critères d’acceptation.
Dernier article
Expliquer la délégation d'assurance et le moment où renégocier rapporte vraiment.
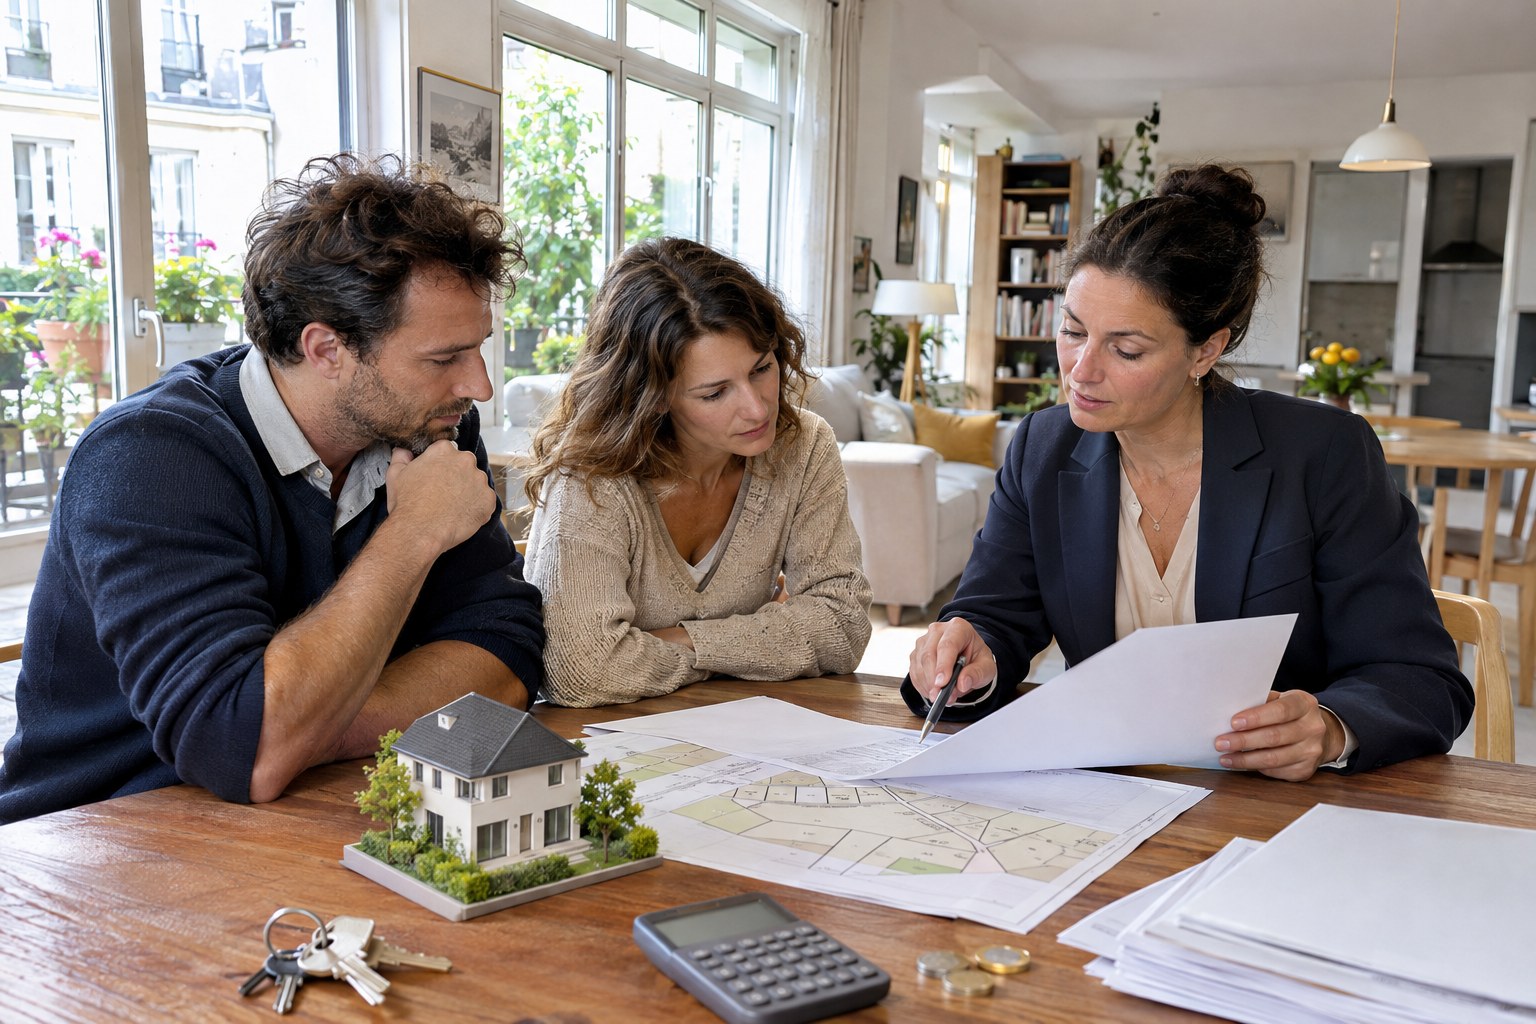
Décomposer la facture du notaire et ce qu'elle couvre réellement.
Poser le calcul du rendement brut et net avant d'acheter pour louer.
Donner les critères que les banques regardent vraiment dans un dossier d'emprunt.
Nos thématiques : Achat et vente · Location et gestion locative
Décoder un appel de charges et repérer les postes qui dérapent d'une année sur l'autre.
Lire l’article